Rada pre rozpočtovú zodpovednosť (RRZ) zverejňuje svoju aktualizovanú makroekonomickú prognózu s cieľom zohľadniť aktuálne informácie z ekonomického vývoja.
Makroekonomická prognóza
RRZ očakáva pokračovanie nízkeho rastu slovenskej ekonomiky, ktorý v tomto roku dosiahne 0,8 % a budúci rok sa dočasne zvýši na 1,4 %. Dôvodom tohto slabého výkonu nie je len protivietor zo strany zahraničia - najmä geopolitické napätie a konflikty na Blízkom východe a v Červenom mori, obchodná politika USA či expanzia Číny. Významnú úlohu zohrávajú aj dlhodobo sa zhoršujúca konkurencieschopnosť slovenského priemyslu a fiškálna politika. Posledné tri konsolidačné balíky s negatívnym vplyvom na hospodársky rast neviedli k zásadnejšiemu ozdraveniu verejných financií, čo zvyšuje konsolidačnú záťaž budúcich vlád. Rast slovenskej ekonomiky už druhý rok po sebe nedosiahne jedno percento. Mierne zrýchlenie rastu vo volebnom roku bude iba dočasné a po obnovení konsolidácie rast klesne k jednému percentu, čiže výrazne pod svoj potenciál, a to aj napriek očakávanému výraznejšiemu čerpaniu eurofondov koncom horizontu.
Tempo rastu slovenskej ekonomiky bude v aktuálnom roku na úrovni priemeru eurozóny a výrazne nižšie než v ostatných krajinách V4. Mierne vyšší rast v rokoch 2027 až 2030, v priemere na úrovni 1,3 %, bude vo veľkej miere výsledkom dočasného fiškálneho uvoľnenia vo volebnom roku 2027, postupného nábehu výroby v automobilke Volvo a vyššieho čerpania eurofondov koncom dekády. Prognóza predpokladá obnovenie konsolidácie od roku 2028.
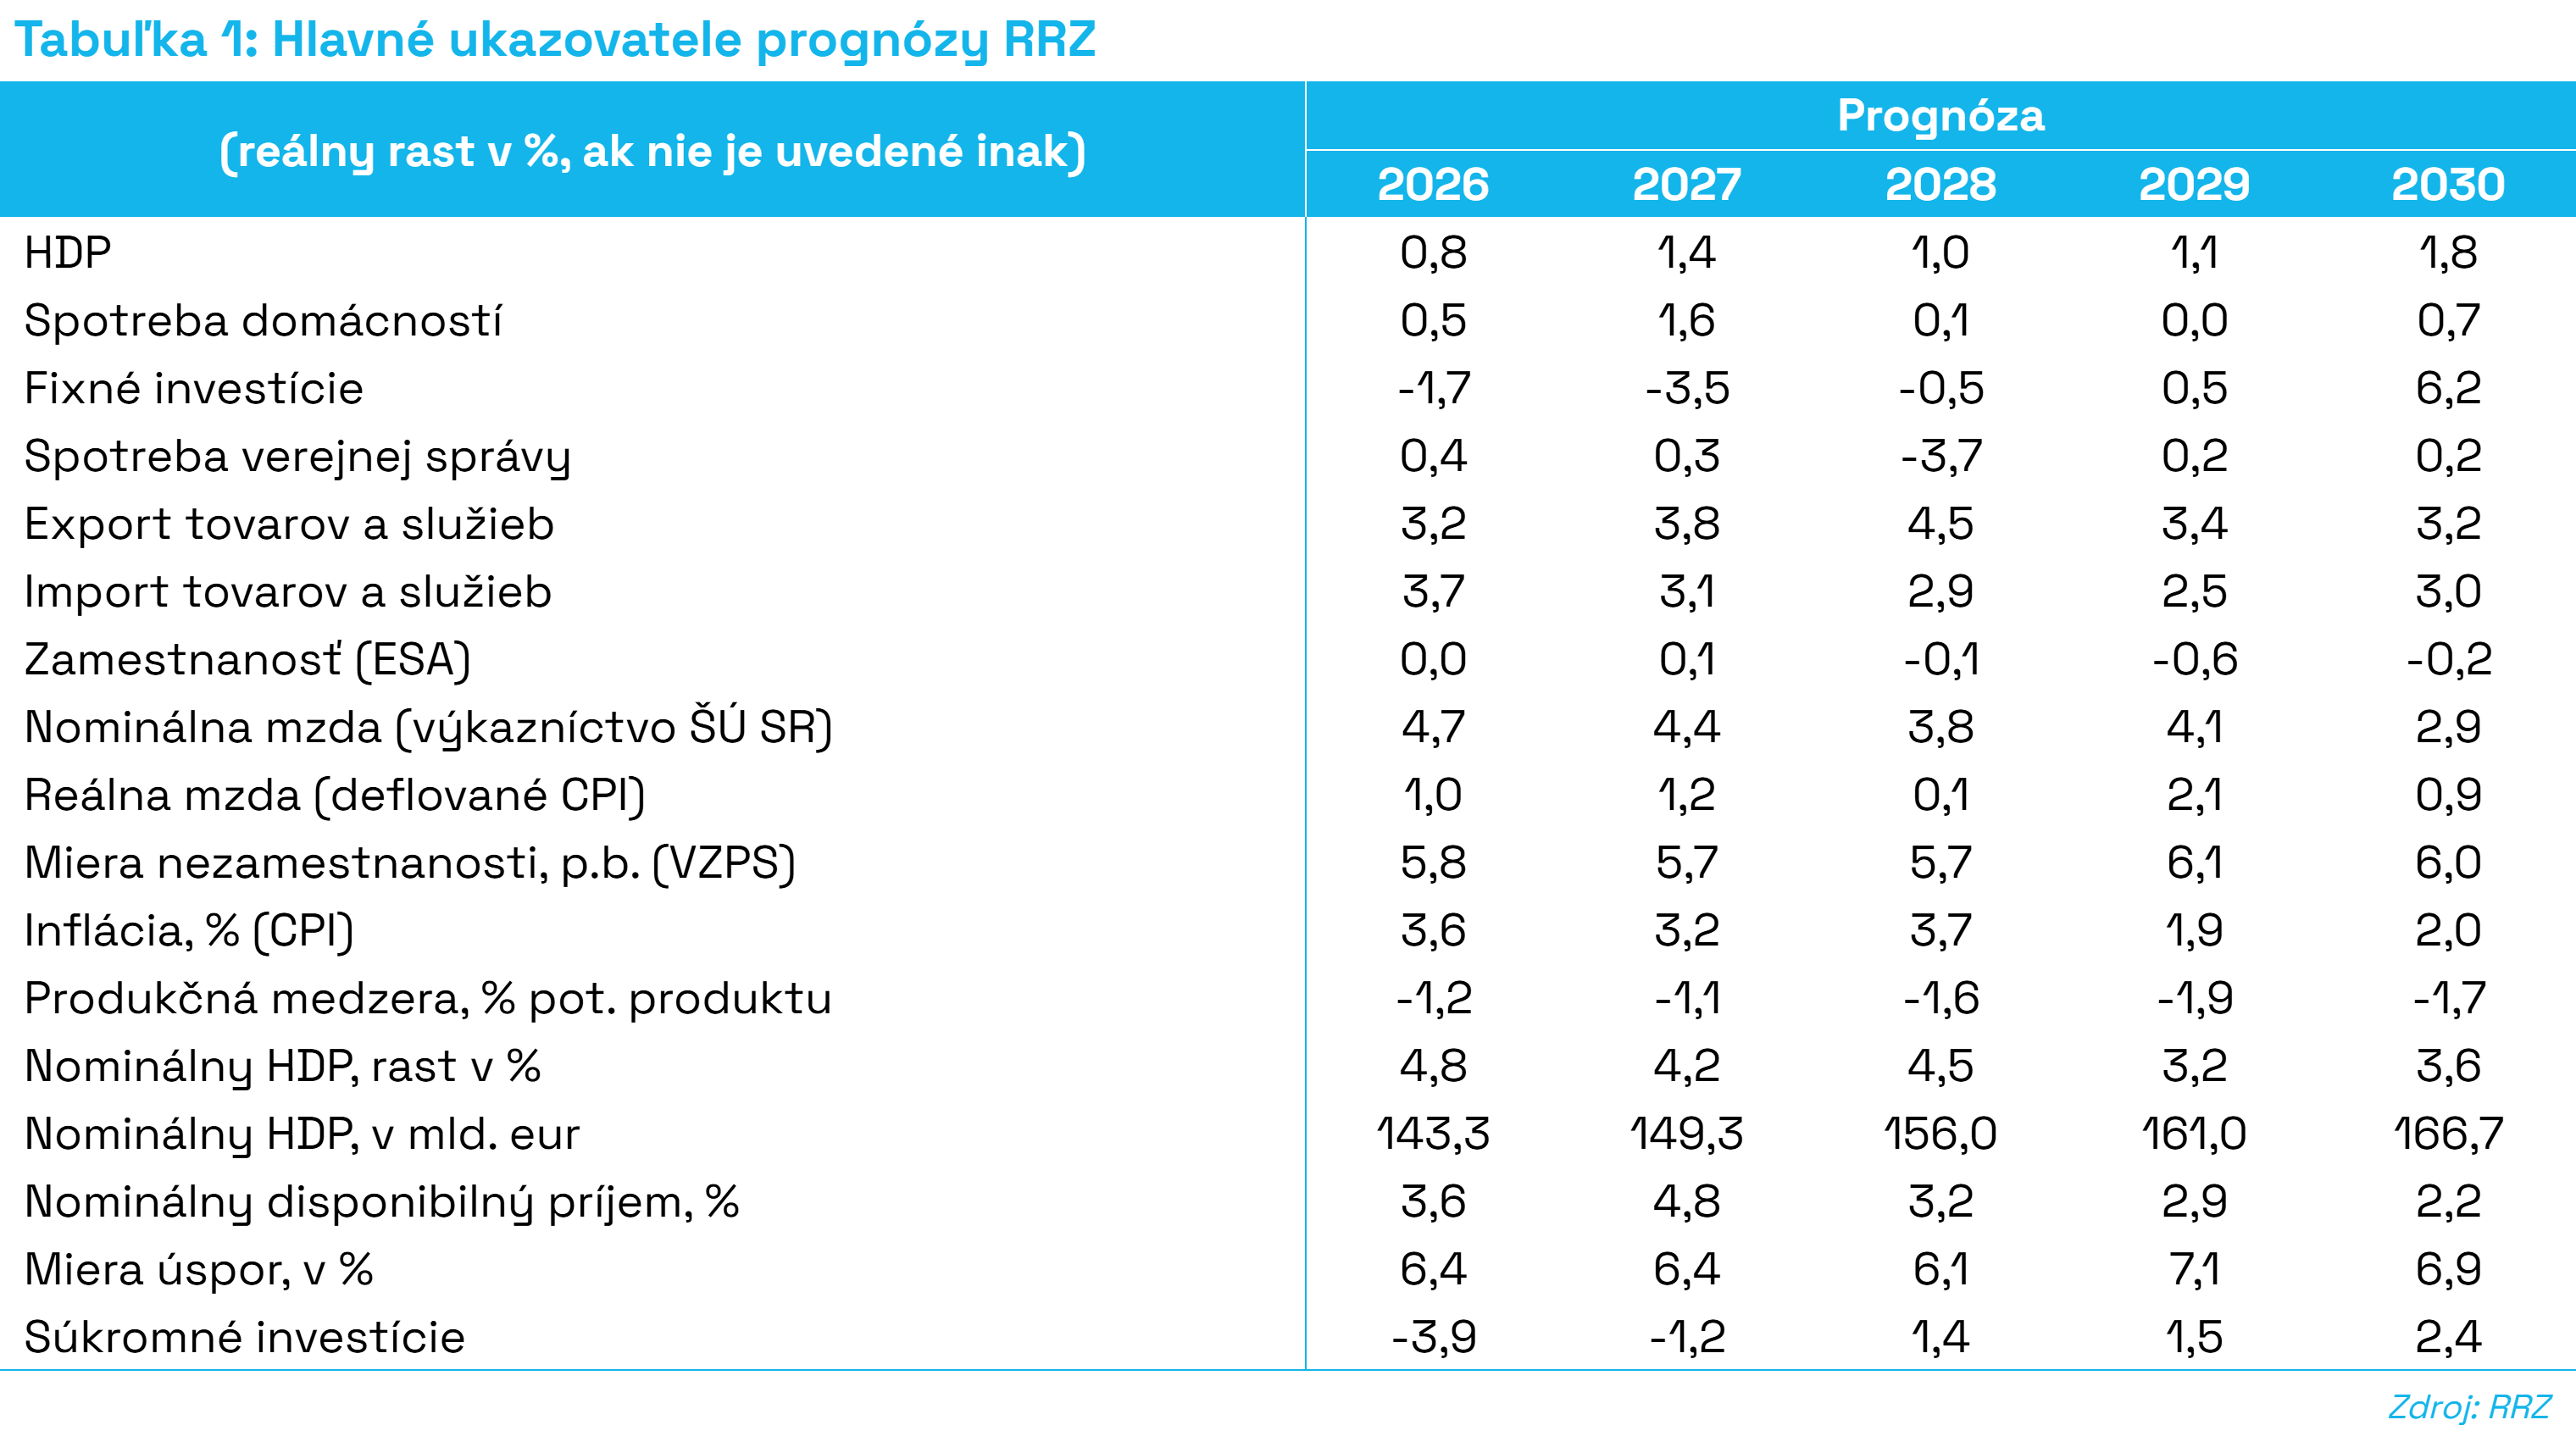
Výhľad na aktuálny rok: RRZ očakáva, že ekonomika vzrastie o 0,8 %, napriek stimulom z posledného roku realizácie plánu obnovy. Oproti júnovej prognóze sú hlavnými novými nepriaznivými faktormi konflikt v Červenom mori a pretrvávanie krízy na Blízkom východe. Ekonomiku však oslabujú aj ďalšie domáce a zahraničné vplyvy. Tretí konsolidačný balík, založený na vyššom zaťažení práce, tlmí spotrebu domácností aj investície firiem. Hoci platná schéma energodotácií znižuje infláciu približne o 1,4 p. b., rast spotreby domácností bude tlmiť stagnácia reálneho disponibilného príjmu v dôsledku pomalšieho rastu reálnych miezd, vyššieho daňovo-odvodového zaťaženia a rastu cien palív.
Ďalším zdrojom útlmu je slabší výkon priemyslu. Oslabujú ho neistota a cenové vplyvy spojené s krízami na Blízkom východe a v Červenom mori a s colnou politikou, či účinky predchádzajúcich konsolidačných balíkov. K slabému výkonu prispievajú aj slabšia konkurencieschopnosť automobilového sektora a strata trhov v Číne. Priestor na zlepšenie výhľadu zahraničného obchodu vytvárajú signály oživenia európskych ekonomík, odklad zákazu spaľovacích motorov a nástupu systému ETS2.
Pohľad na budúci rok: V roku 2027 podporí hospodárstvo najmä nábeh výroby v automobilke Volvo. Rast však bude tlmiť ukončenie plánu obnovy. Ďalším nepriaznivým faktorom môže byť pretrvávanie dôsledkov konfliktov na Blízkom východe v podobe vyššej inflácie či vyšších úrokových sadzieb. Očakávaná inflácia na úrovni 3,2 % bude odrážať rast cien potravín a priemyselných tovarov, ako aj regulovaných cien energií.
Expanzívne nastavenie rozpočtu verejnej správy vo volebnom roku jednorazovo zvýši tempo rastu ekonomiky takmer o 0,3 p. b. Zároveň však zvýši potrebu konsolidácie v ďalších rokoch. Aj vďaka dočasne silnejšiemu domácemu dopytu a exportu by preto ekonomika mala vzrásť o 1,4 %. Rast krátkodobo podporia aj odklad a miernejší nábeh systému ETS2, pokračovanie energodotácií a stabilný trh práce. Spotrebu domácností podporí aj zrýchlenie rastu reálnych miezd na 1,2 %. Tento odhad zohľadňuje predpokladanú vyššiu valorizáciu platov vo verejnom sektore.
Strednodobý výhľad: V rokoch 2028 až 2030 RRZ predpokladá obnovenie konsolidácie verejných financií v lepšej, prororastovej štruktúre s cieľom dosiahnuť deficit verejnej správy na úrovni približne 3,8 % HDP do roku 2030. Konsolidácia spolu s dlhodobým poklesom pracovnej sily bude dočasne tlmiť hospodársky rast. Tento vplyv by mali čiastočne kompenzovať vyššie čerpanie eurofondov, postupné zvyšovanie výroby v automobilke Volvo a priaznivejšie úrokové prirážky, v porovnaní so scenárom bez konsolidácie. Rast ekonomiky by sa mal pohybovať v rozmedzí 1,0 až 1,8 %. Cenový vývoj bude odrážať očakávané ukončenie dotácií na energie, zvýšenie DPH a postupný nábeh systému ETS2.
Výkon ekonomiky zostane na horizonte prognózy výrazne pod úrovňou potenciálneho produktu.
Trh práce: Situácia na trhu práce sa postupne zhoršuje v dôsledku demografických zmien, negatívnych vplyvov konsolidačných opatrení z posledných troch rokov na hospodársky rast, spomaľovania ekonomiky, klesajúcej konkurencieschopnosti a rastúcej neistoty. Napriek tomu však trh práce ukazuje mimoriadnu odolnosť a celková miera nezamestnanosti sa zhoršuje iba mierne. Nepriaznivé demografické vplyvy bude čiastočne kompenzovať príchod menej kvalifikovanej pracovnej sily z tretích krajín. Miera nezamestnanosti dosiahne v roku 2026 úroveň 5,8 % a v roku 2027 klesne na 5,7 %.
RRZ očakáva, že v nadchádzajúcom volebnom období trh práce ovplyvnia konsolidačné opatrenia zamerané na znižovanie objemu mzdových výdavkov verejnej správy. Prejavia sa zvýšením miery nezamestnanosti približne na 6 % ku koncu horizontu prognózy a nižšou valorizáciou platov vo verejnom sektore.
Aj keď nominálne mzdy budú po roku 2027 rásť v porovnaní s dneškom pomalšie, RRZ predpokladá, že reálne mzdy si vďaka nižšej inflácii udržia tempá rastu na úrovni dneška (približne 1,1 %).
Riziká prognózy
Negatívne riziká prognózy: Významným rizikom zostáva smerovanie domácej fiškálnej politiky. Neistota sa týka možnosti prijímania ďalších dekonsolidačných opatrení vo volebnom roku, no najmä dnes neznámych fiškálnych cieľov, trajektórie, štruktúry konsolidačných a prorastových opatrení po roku 2027. Kým v prípade nedostatočnej konsolidácie alebo ďalšieho odsúvania cieľov by rizikom zostala aj vyššia riziková prirážka, neprítomnosť prorastových opatrení bude tlmiť rastový potenciál ekonomiky.
Rizikom je aj rýchlosť a efektívnosť čerpania eurofondov. Ich pomalé čerpanie môže viesť k menej efektívnemu využitiu v ďalších rokoch.
Rastúcim negatívnym rizikom je zhoršujúca sa pozícia automobilového priemyslu, výpadky vývozu do Číny a náklady transformácie k elektromobilite. Nábeh výroby v automobilke Volvo môže tieto straty zmierniť. Rizikom je aj ambiciózny plán postupného zvýšenia výroby až na 250-tisíc vozidiel ročne.
Z externého prostredia sú najvýznamnejšími rizikami pretrvávajúce konflikty na Blízkom východe, ich dopad na finančné a komoditné trhy, menovú politiku a zmeny v colnej politike USA. Rast cien vstupov, úrokových sadzieb a neistota ohľadom budúcnosti komplikujú plánovanie a tlmia investície. Negatívne môže pôsobiť aj pretrvávanie štrukturálnych problémov Nemecka a Číny.
Pozitívne riziká prognózy: Najvýznamnejším pozitívnym rizikom je skoré a trvalejšie ukončenie ozbrojených konfliktov. Rast môže podporiť aj navýšenie obranných a duálnych investícií v Európe, či ohlásený fiškálny stimul v Nemecku. V dlhšom horizonte predstavujú príležitosti aj obchodné dohody EÚ s Indiou či krajinami Južnej Ameriky.
Z hľadiska aktuálnej prognózy RRZ vníma prevahu negatívnych rizík nad pozitívnymi.
Predpoklady prognózy
Fiškálne predpoklady (tzv. „most-likely“ prístup): V roku 2026 prognóza vychádza z aktuálneho odhadu hospodárenia verejnej správy podľa rozpočtového semaforu RRZ[1].
V budúcom roku predpoklady zohľadňujú opatrenia zahrnuté v rozpočte verejnej správy na rok 2027. V rokoch 2028 až 2030 RRZ predpokladá obnovenie konsolidácie s cieľom dosiahnuť deficit na úrovni približne 3,8 % HDP v roku 2030. Konsolidácia by bola vedená prevažne na výdavkových úsporách a prorastových opatreniach.
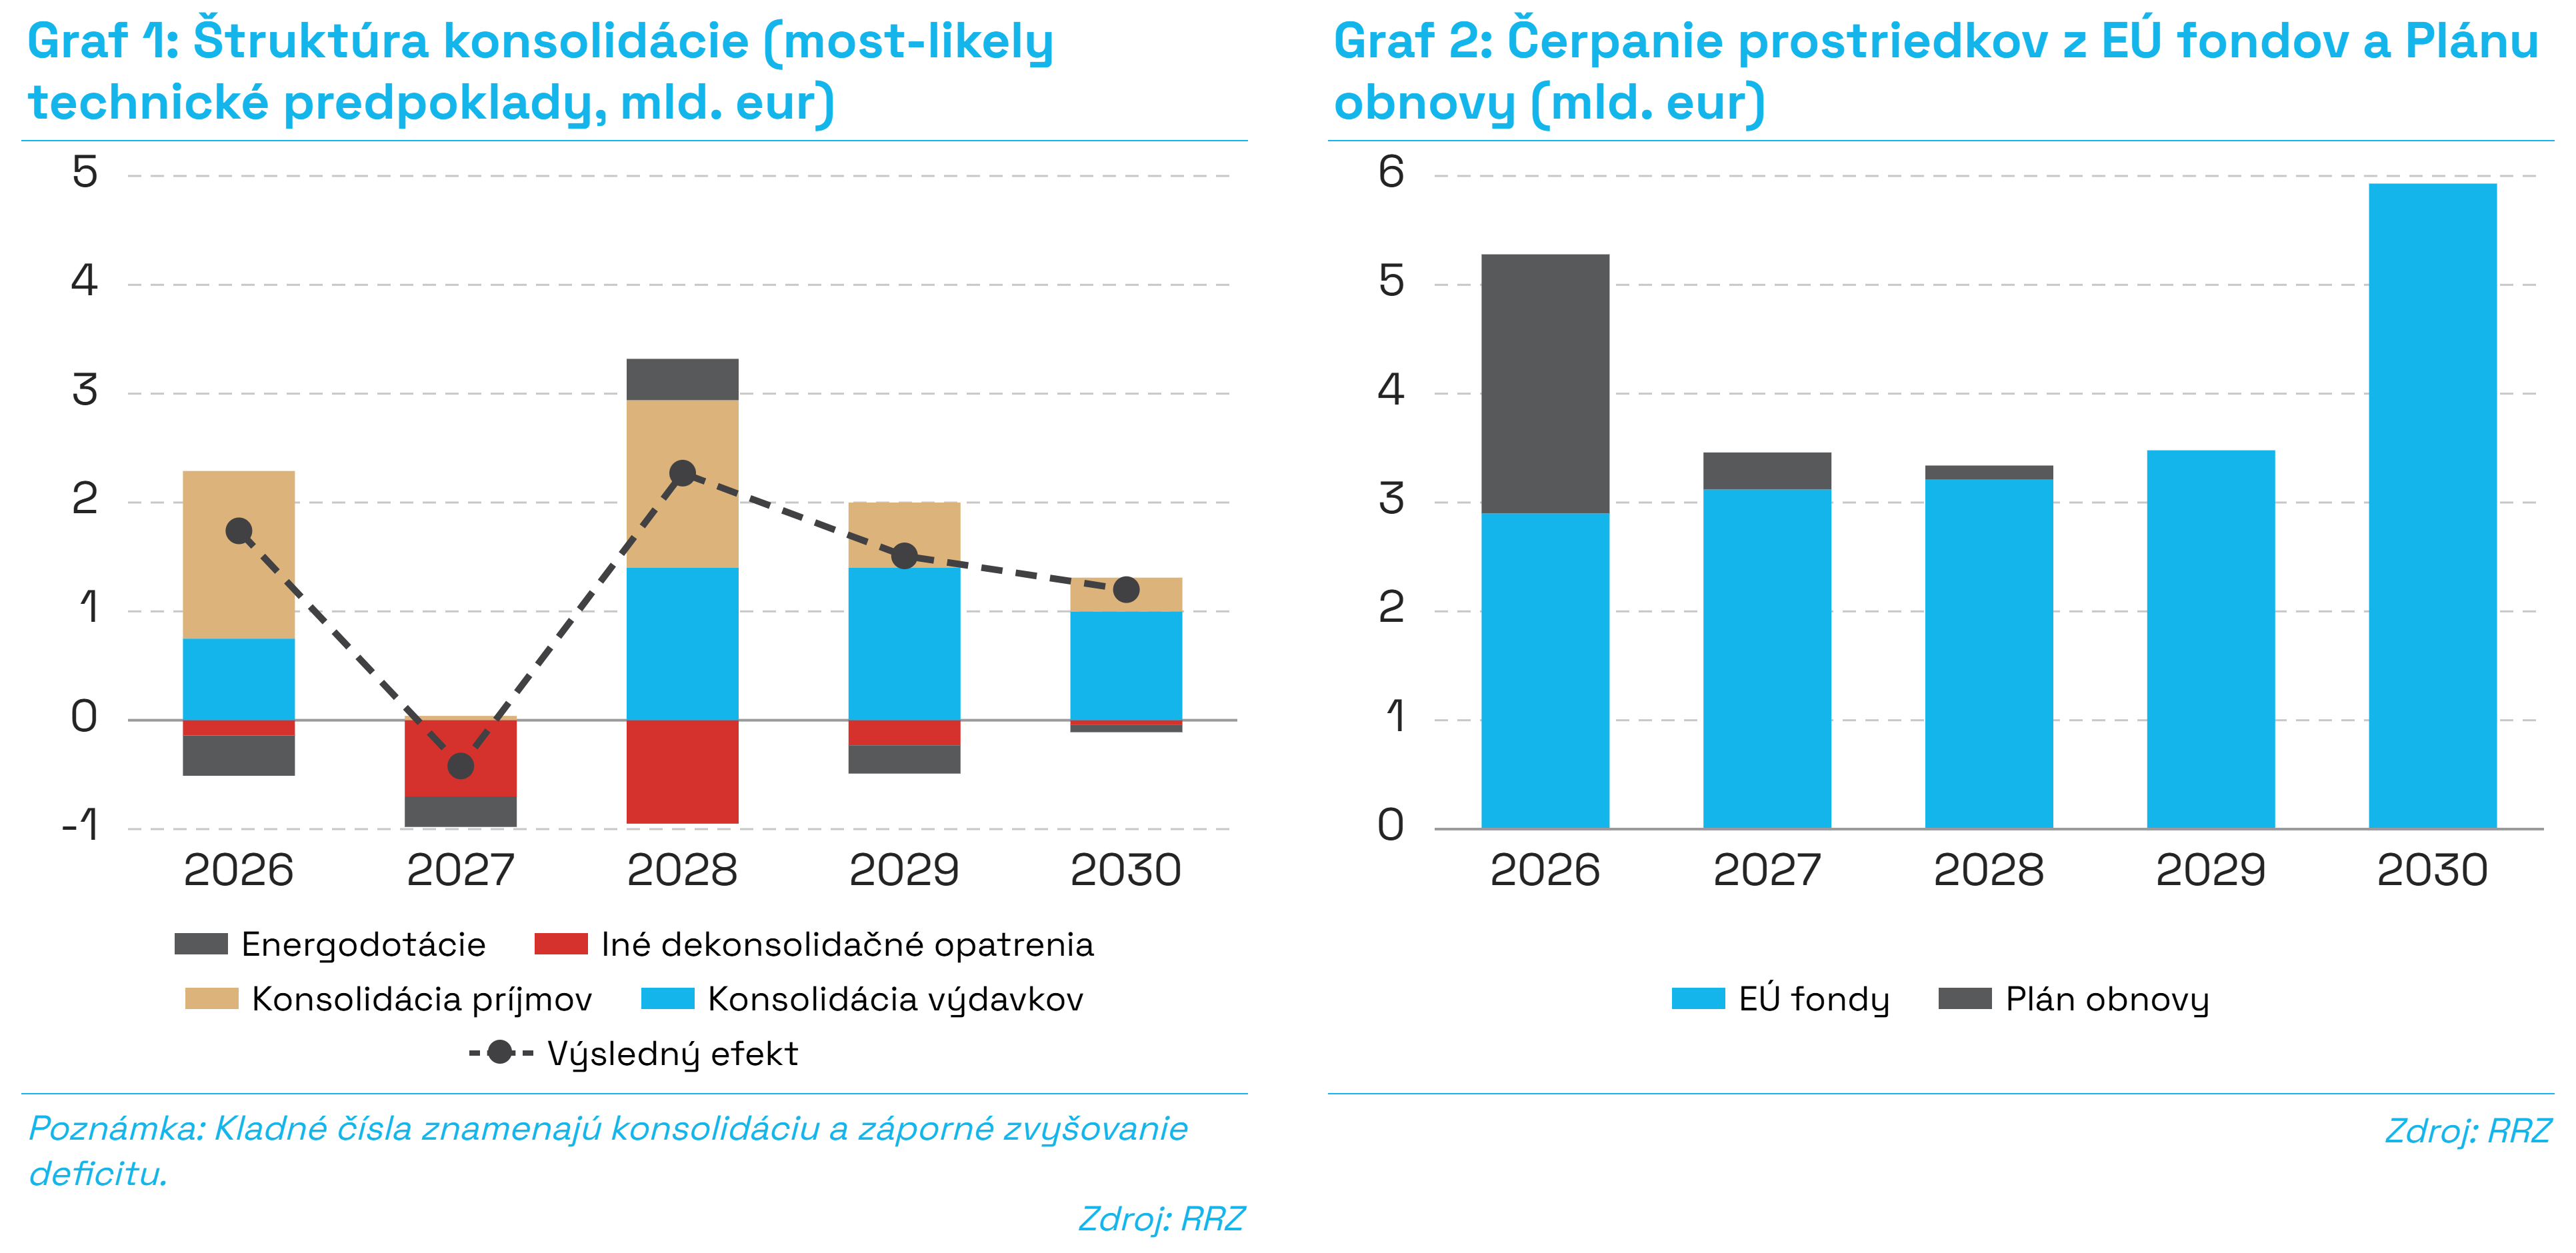
Plán obnovy a odolnosti, EÚ fondy: V roku 2026 RRZ očakáva čerpanie prostriedkov z plánu obnovy v objeme približne 2,4 mld. eur a predpokladá prepadnutie približne 8 % z celkovej alokácie zdrojov. V rokoch 2027 a 2028 RRZ predpokladá možnosť využitia ďalších približne 500 mil. eur.
V oblasti eurofondov RRZ očakáva dočerpanie štvrtého programového obdobia do konca roku 2030 bez prepadnutia prostriedkov. Od roku 2029 zároveň RRZ očakáva nábeh čerpania z piateho programového obdobia, ktorý sa výraznejšie prejaví v roku 2030.
Box 1: Vplyv fiškálnej politiky na vývoj ekonomiky
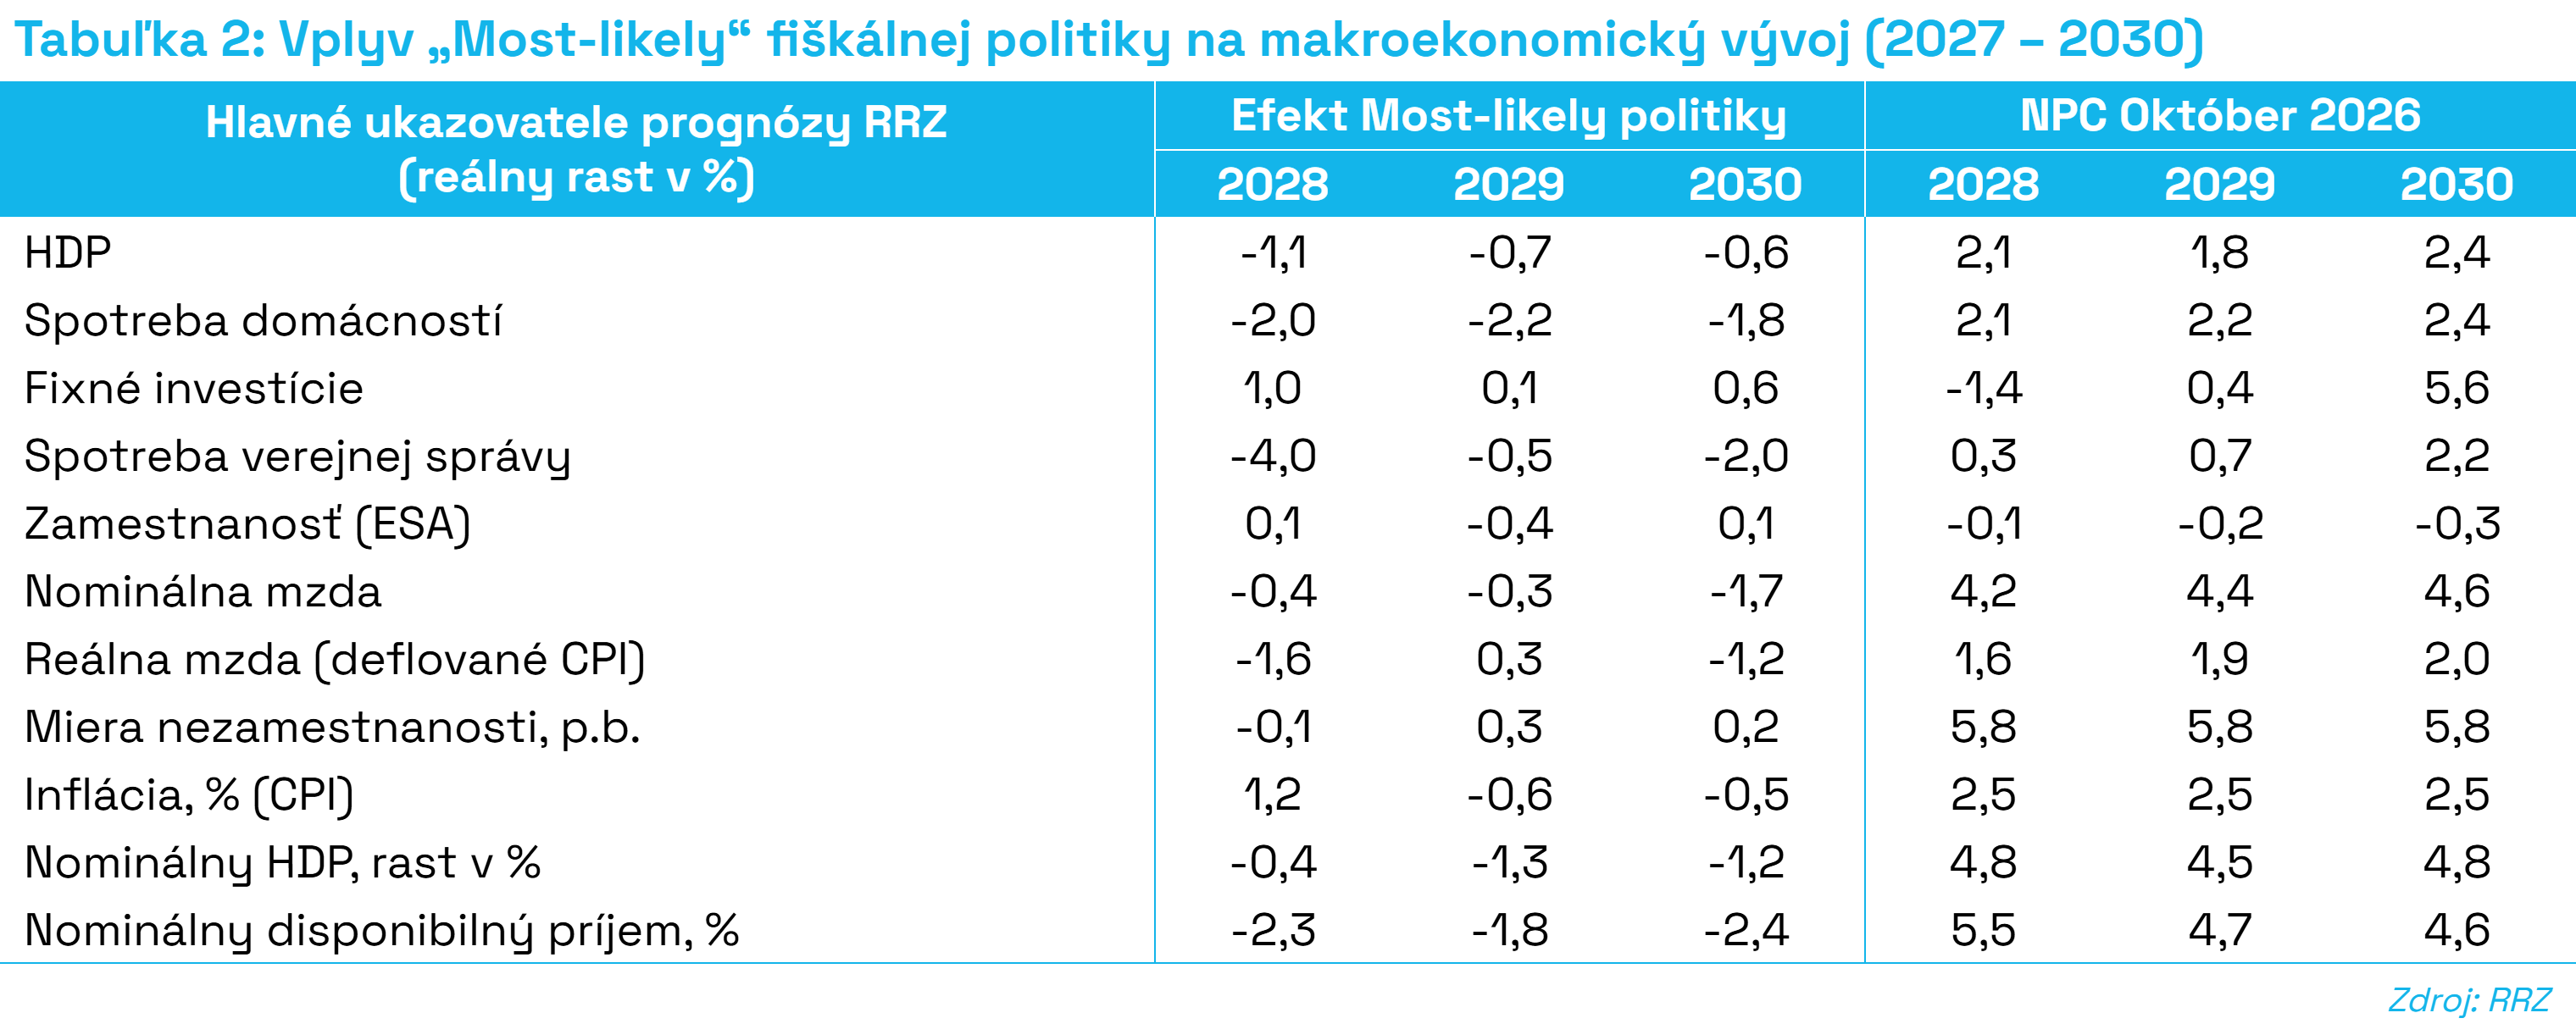
Vzhľadom na zlý stav verejných financií a očakávanú úroveň deficitu na rok 2028 RRZ očakáva, že vláda bude musieť pristúpiť v budúcom volebnom období k výraznejšej konsolidácii. Bez nej by do konca dekády deficit prekonal 6 % HDP a verejný dlh by sa priblížil k 80 % HDP.
Po zohľadnení štruktúry doterajších konsolidačných balíkov, dlhodobých problémov ekonomiky a výrazne obmedzeného priestoru na príjmovej strane rozpočtu (najmä na zaťažení aktivity), RRZ v rámci tzv. „most-likely“ prístupu predpokladá, že konsolidácia v rokoch 2028 až 2030 bude vedená výrazne na výdavkovej strane (pomer 3:1) s významným podielom prorastových opatrení smerujúcich k znižovaniu zaťaženia aktivity. RRZ tiež očakáva, že bude zohľadňovať volebný cyklus (konsolidačné úsilie 1,25 – 0,75 – 0,5 % HDP v rokoch 2028-2030) s cieľom dosiahnuť deficit 3,8 % HDP v roku 2030.
Uvedený konsolidačný plán najviac zasiahne ekonomiku v prvom roku budúceho volebného obdobia. Výrazné šetrenie na réžii štátu (medzispotreba, kompenzácie vo verejnej správe) podstatne obmedzia spotrebu verejnej správy aj domácností. Ukončenie poskytovania energodotácií v roku 2028 sa prejaví na vyššej inflácii, ktorá bude dodatočne tlmiť rast reálnych miezd. V ďalších rokoch pocíti dôsledky konsolidácie aj trh práce prostredníctvom nižšej zamestnanosti vo verejnom sektore. Na druhej strane, prorastové opatrenia a nižšie rizikové prirážky podporia investičnú aktivitu firiem a podporia rast zamestnanosti v súkromnom sektore.
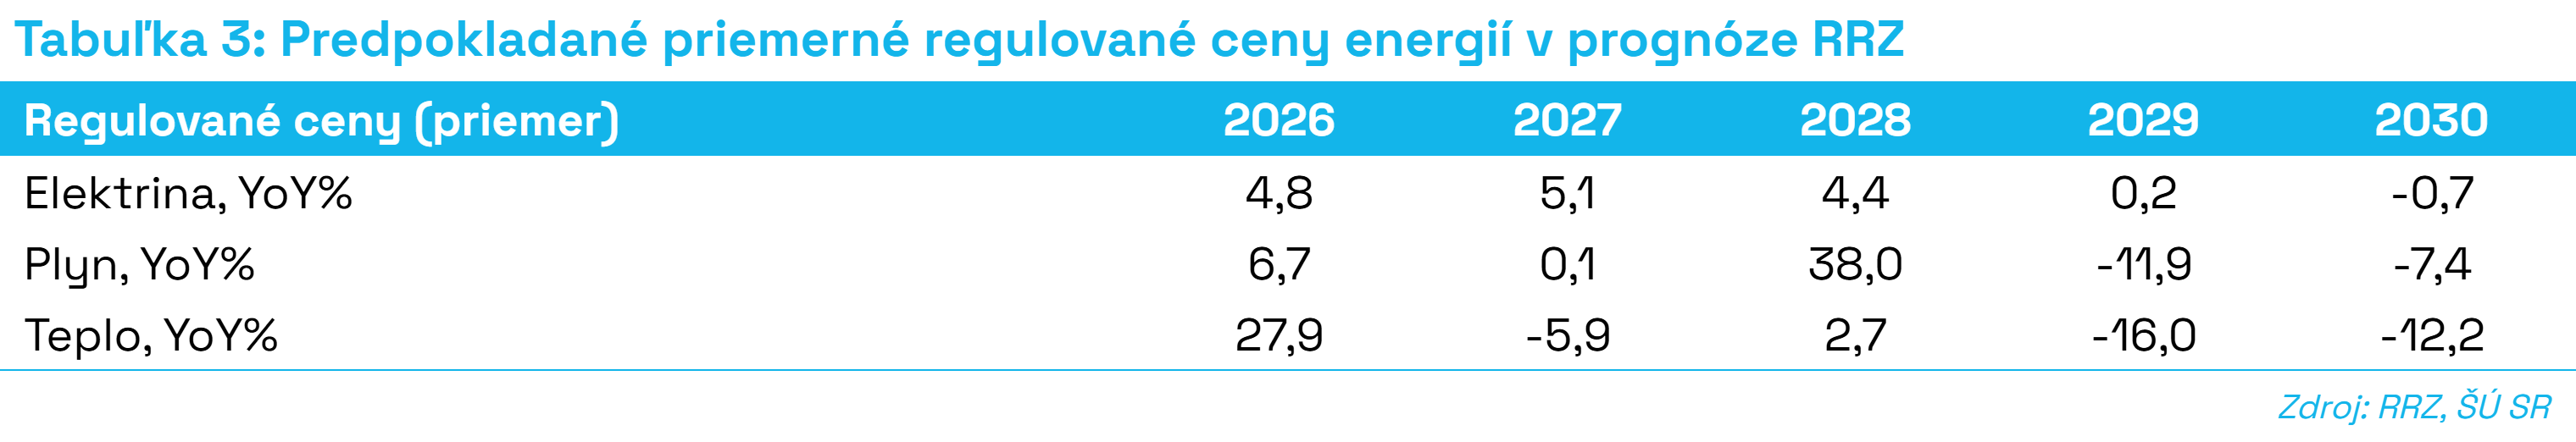
Regulované ceny energií: V roku 2027 RRZ predpokladá pokračovanie aktuálne platnej schémy energodotácií. V roku 2028 však RRZ v dôsledku potreby ďalšej konsolidácie verejných financií očakáva ukončenie energodotácií. Rast cien energií pre domácnosti bude zároveň podporený vyššími trhovými cenami implikovanými futures kontraktmi na roky 2028 až 2030 a postupným premietaním nákladov systému ETS2 do cien plynu pre domácnosti.
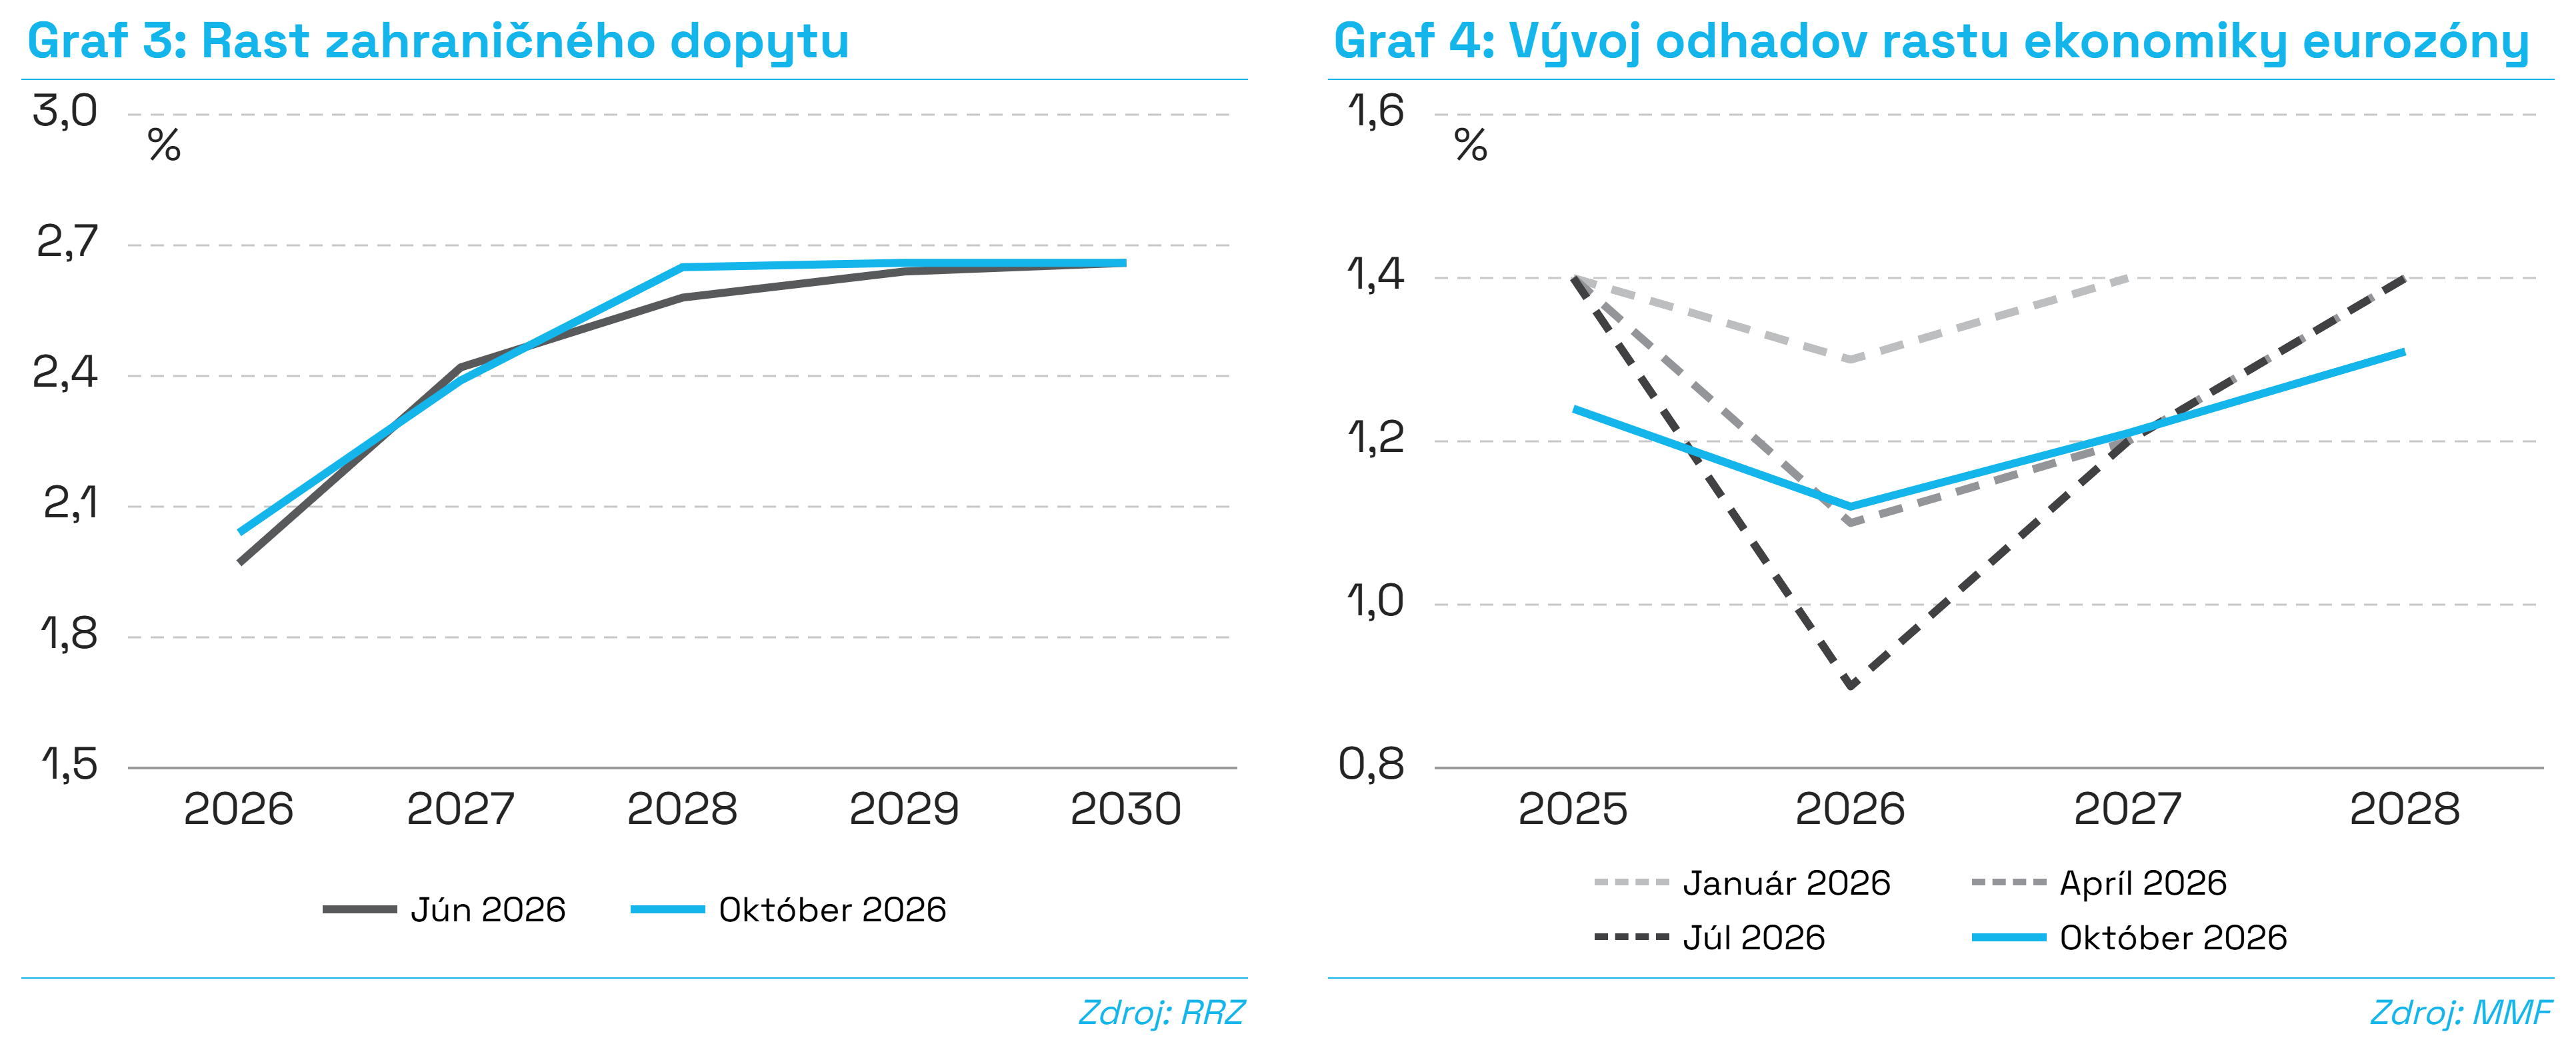
Zahraničné prostredie: V porovnaní s júnovou prognózou sa vyhliadky zahraničného dopytu pre budúci rok mierne zhoršili. Negatívne riziká súvisia s pretrvávajúcou geopolitickou neistotou, ktorá zvyšuje ceny energetických komodít a môže nepriaznivo vplývať na globálny obchod, investičnú aktivitu a ekonomický rast obchodných partnerov Slovenska. Určitý optimizmus prináša priaznivejší vývoj obchodných vzťahov EÚ s Čínou, podpis obchodnej dohody s Indiou a postupné oživenie ekonomickej aktivity hlavných obchodných partnerov. Prognóza ráta s postupným nábehom výroby v automobilke Volvo od roku 2027 a umiestnení výrobkov na zahraničné trhy.
Úrokové sadzby a výmenné kurzy: Výnosy dlhopisov Slovenska, ako aj zvyšných krajín eurozóny, v ostatných mesiacoch výrazne vzrástli. Riziková prirážka voči nemeckým dlhopisom sa v súčasnosti pohybuje približne na úrovni 1 p.b.. RRZ očakáva jej postupný rast do konca dekády nad úroveň 1,2 p.b.. Aj keď konsolidácia verejných financií bude tlmiť rast slovenskej rizikovej prirážky, jej vývoj bude ovplyvnený výraznejším rastom rizikových prirážok v eurozóne.
ECB v septembri zvýšila kľúčové úrokové sadzby o 0,25 p.b.. Centrálna banka pri nastavovaní menovej politiky bojuje s pretrvávajúcimi inflačnými tlakmi, na druhej strane zvažuje slabú výkonnosť a fiškálne problémy niektorých veľkých krajín eurozóny. Euro zostáva výrazne nad paritou voči doláru, pričom po dočasnom oslabení sa na horizonte prognózy očakáva jeho postupné posilňovanie. Vývoj kurzu bude ovplyvňovať najmä rozdielne nastavenie menovej politiky ECB a FEDu.
Hodnotenie makroekonomickej prognózy MF SR
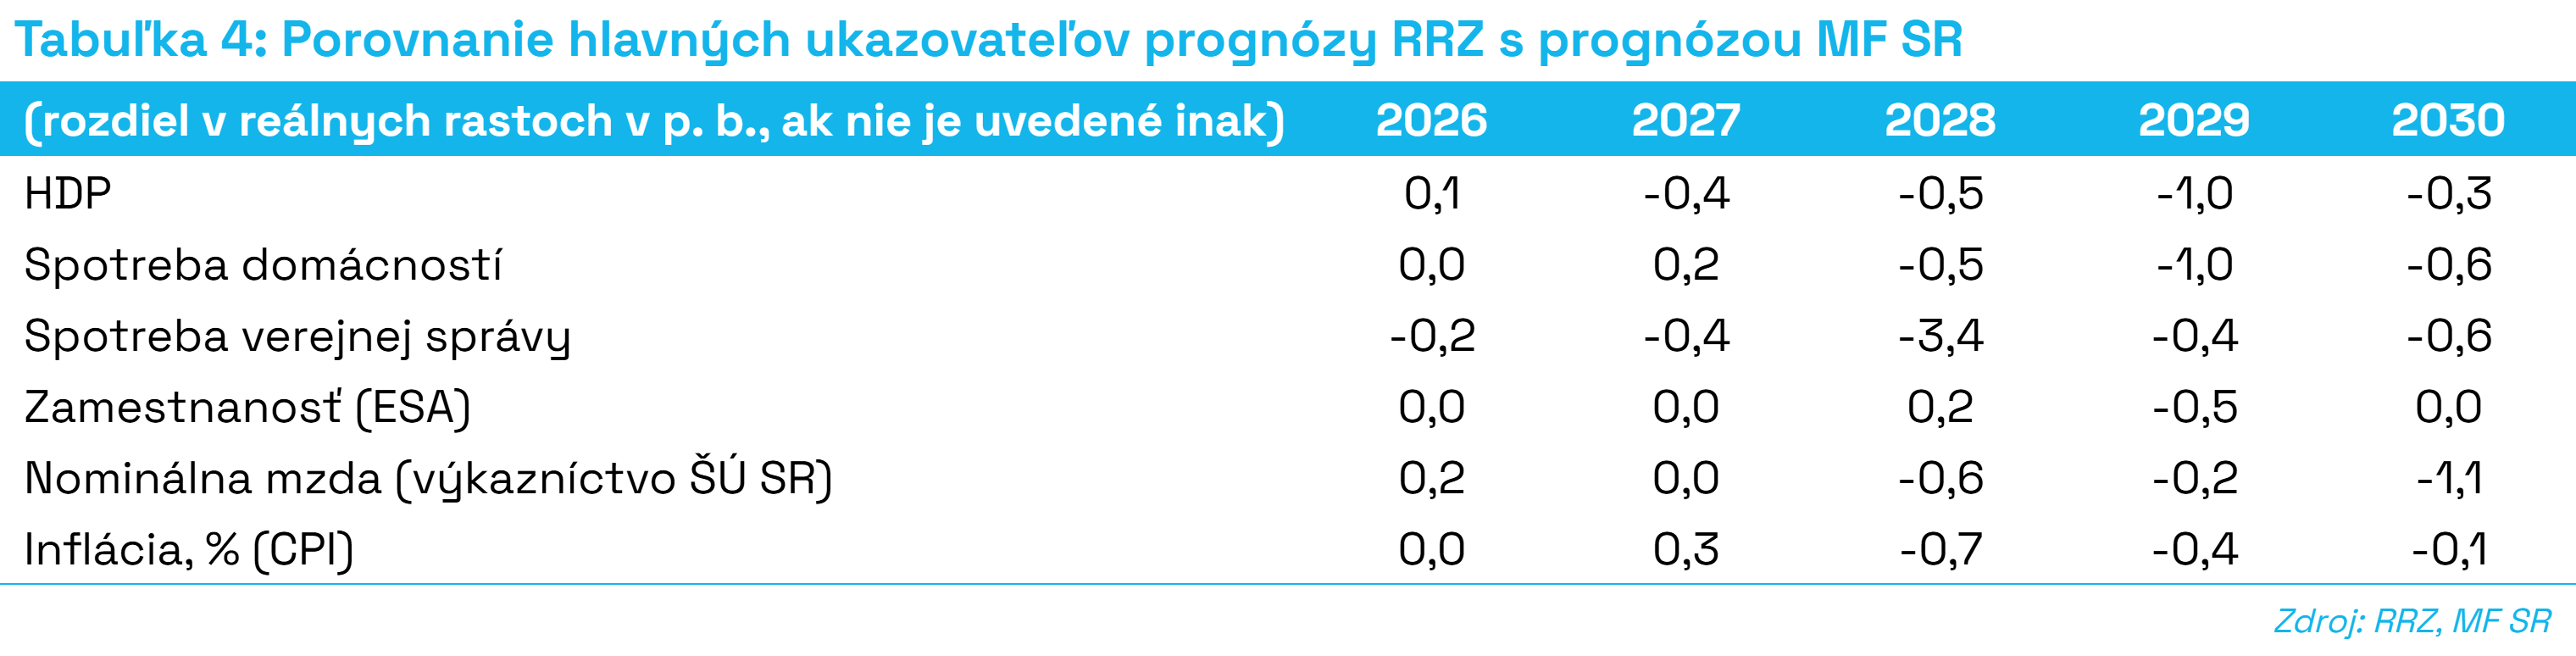
RRZ hodnotí prognózu MF SR ako realistickú, no s výraznejšími fiškálnymi aj makroekonomickými rizikami pre roky 2028 až 2030.
Aktuálny rok hodnotí RRZ z hľadiska štruktúry aj celkového výsledku ako realistický.
Z dôvodu nepredstavenia akýchkoľvek nových (či už konsolidačných alebo dekonsolidačných) opatrení MF SR postavilo svoju makroekonomickú prognózu pre budúci rok na princípe scenára nezmenených politík. Schvaľovanie prognózy len pre scenár nezmenených politík poukazuje na výrazný časový sklz pri zostavovaní rozpočtu, kedy výška konsolidácie a opatrenia ešte neboli komunikované, čím sa výrazne znižuje transparentnosť procesu. Nezohľadňuje sa ani povinnosť vyplývajúca z ústavného zákona predložiť parlamentu vyrovnaný rozpočet, čo si zrejme vyžiada potrebu opakovania výboru. RRZ ďalej upozorňuje, že v prognóze predloženej MF SR nie sú plne zohľadnené dopady aktuálnej eskalácie blízkovýchodných konfliktov, vrátane následného nárastu cien komodít na domácu aj európsku ekonomiku. Je to čiastočne dané skorým termínom (začiatok septembra 2026) uzávierky dátových predpokladov jednotlivých makroprognóz. Význam tohto rizika narastá s dĺžkou trvania konfliktu. Prognózu pre rok 2027 hodnotí RRZ ako realistickú.
Prognózu pre roky 2028 až 2030 hodnotí RRZ ako optimistickú, najmä vzhľadom na výraznejšiu potrebu konsolidácie v rokoch 2028 až 2030. V porovnaní s MF SR má RRZ opatrnejší pohľad na vývoj priemyslu, zvlášť vzhľadom na prognózy automobilového priemyslu v európskom priestore a na to previazanú slovenskú časť priemyslu.
Na zasadnutí Výboru pre makroekonomické prognózy MF SR predstavilo aj scenár vyrovnaného rozpočtu. O jeho technických predpokladoch a záveroch prebehla medzi členmi Výboru diskusia. Tento scenár však nebol predmetom schvaľovania.